
Đầu tư vào chung cư Hoàng Huy New City đang là chiến lược phân bổ tài sản được giới tinh hoa ưu tiên hàng đầu tại Hải Phòng. Tuy nhiên, mục tiêu cuối cùng của mọi khoản đầu tư không chỉ là sở hữu tài sản, mà là khả năng thu hồi vốn và chốt lời đúng thời điểm.
Một tình huống thực tế thường gặp: Anh chị sử dụng đòn bẩy ngân hàng với chính sách ân hạn nợ gốc 36 tháng. Mới bước sang năm thứ hai, hạ tầng Thủy Nguyên phát triển mạnh khiến giá căn hộ tăng vọt. Anh chị muốn bán ngay để hiện thực hóa lợi nhuận, nhưng lại vướng bận vì căn hộ đang bị thế chấp tại ngân hàng.
Dưới góc độ quản trị rủi ro tài chính, bài viết này sẽ phân tích chuyên sâu kỹ thuật chuyển nhượng khoản vay ngân hàng, cung cấp giải pháp an toàn để anh chị thực hiện giao dịch bán chung cư khi chưa nhận nhà đúng luật, tối ưu hóa lợi nhuận mà không bị áp lực đọng vốn.
1. Bản chất của kỹ thuật lướt sóng chung cư khi đang dùng đòn bẩy
Trong tư duy đầu tư truyền thống, muốn bán một tài sản đang thế chấp, người bán bắt buộc phải có sẵn một lượng tiền mặt lớn để trả hết nợ cho ngân hàng (rút hồ sơ giải chấp), sau đó mới có quyền làm thủ tục sang tên cho người mua mới.
Tuy nhiên, với những nhà đầu tư quản lý dòng tiền chặt chẽ, việc rút hàng tỷ đồng tiền mặt từ doanh nghiệp ra chỉ để giải chấp trong vài ngày là một sự lãng phí chi phí cơ hội rất lớn.
- Để giải quyết vướng mắc này, kỹ thuật chuyển nhượng khoản vay ngân hàng (hay còn gọi là chuyển giao nghĩa vụ trả nợ) được áp dụng. Về bản chất, đây là sự thỏa thuận giữa ba bên: Người Bán, Người Mua và Ngân hàng. Theo đó, người mua mới sẽ tiếp nhận lại chính khoản nợ mà anh chị đang vay tại ngân hàng đó, hoặc ngân hàng của người mua sẽ giải ngân phong tỏa để trả thay cho khoản nợ của anh chị.
- Giá trị mang lại: Anh chị hoàn toàn có thể lướt sóng chung cư và thu về phần tiền chênh lệch (tiền lãi) cộng với số vốn đối ứng ban đầu, mà không cần phải tự bỏ tiền túi ra để tất toán dư nợ với nhà băng.
2. Phân tích rủi ro khi bán chung cư khi chưa nhận nhà và giải pháp
Việc bán chung cư khi chưa nhận nhà (tức là chuyển nhượng Hợp đồng Mua bán thay vì Sổ hồng) tiềm ẩn một số rào cản kỹ thuật nhất định.
- Nhận diện rủi ro: Không phải ngân hàng nào cũng dễ dàng chấp nhận cho người mua mới kế thừa khoản vay của người bán cũ. Ngân hàng sẽ phải thẩm định lại năng lực tài chính, nguồn thu nhập của người mua mới từ đầu. Nếu người mua mới có nợ xấu hoặc thu nhập yếu, ngân hàng sẽ từ chối chuyển giao nghĩa vụ, khiến giao dịch mua bán đổ vỡ.
- So sánh thực tế và Giải pháp: Theo quy định mới từ Thông tư 06/2023/TT-NHNN của Ngân hàng Nhà nước, khách hàng hiện nay đã được phép vay vốn tại một ngân hàng khác để trả nợ trước hạn cho ngân hàng đang thế chấp.
Điều này mở ra một lối thoát an toàn: Nếu người mua mới không muốn vay tiếp tại ngân hàng của anh chị, họ có quyền thế chấp chính Hợp đồng Mua bán đó tại một ngân hàng khác. Ngân hàng mới sẽ giải ngân tiền thẳng vào tài khoản của ngân hàng cũ để tất toán nợ cho anh chị. Nhờ tính thanh khoản cao của dự án Hoàng Huy New City, các ngân hàng đều rất sẵn sàng tham gia tài trợ cho các giao dịch thứ cấp này.
3. Cơ chế vận hành: Ba bước sang tên khoản vay đúng luật
Để giao dịch diễn ra minh bạch và bảo vệ an toàn cho khối tài sản, quy trình xử lý khoản vay thường trải qua 3 bước cốt lõi:
- Bước 1: Thỏa thuận đặt cọc và thông báo cho ngân hàng. Hai bên tiến hành ký hợp đồng đặt cọc. Ngay sau đó, anh chị phải nộp đơn đề nghị chuyển nhượng Hợp đồng Mua bán và xin phép ngân hàng đang nhận thế chấp về việc thay đổi bên vay.
- Bước 2: Ngân hàng thẩm định người mua mới. Ngân hàng sẽ yêu cầu người mua cung cấp hồ sơ chứng minh thu nhập. Nếu đạt yêu cầu, ngân hàng sẽ ra văn bản “Đồng ý nguyên tắc” cho phép chuyển nhượng và giải chấp Hợp đồng Mua bán.
- Bước 3: Công chứng và Ký hợp đồng tín dụng mới. Hai bên mang văn bản đồng ý của ngân hàng ra Phòng Công chứng để ký Văn bản chuyển nhượng Hợp đồng Mua bán. Sau đó nộp thuế nhà nước và mang hồ sơ về Chủ đầu tư Hoàng Huy Group để xác nhận. Cuối cùng, người mua mới ký hợp đồng tín dụng nhận nợ với ngân hàng, và anh chị chính thức nhận được phần tiền chênh lệch (lợi nhuận) của mình.
🔗 Đọc thêm về thủ tục thuế phí: Trong quy trình này, ai sẽ là người chịu thuế thu nhập cá nhân? Mời anh chị tham khảo chi tiết tại bài viết: Hướng dẫn quy trình mua bán & Chuyển nhượng HĐMB Chung cư Hoàng Huy New City đúng luật.
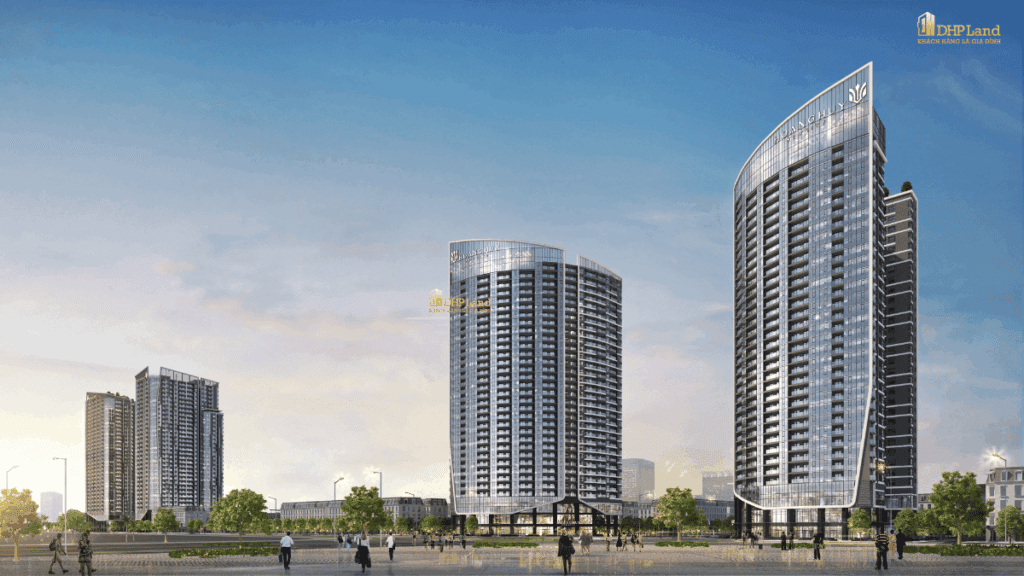
4. Quản trị thời điểm: Tối ưu lợi nhuận tại chung cư Hoàng Huy New City
Áp dụng lý thuyết vào thực tế chính sách của DHP Land, chung cư Hoàng Huy New City đang cung cấp gói tài chính lý tưởng nhất cho kỹ thuật này: Ân hạn nợ gốc và miễn lãi 36 tháng.
- Tư vấn chiến lược: Trong 3 năm đầu, dư nợ của anh chị tại ngân hàng hoàn toàn đứng im (không sinh ra lãi mẹ đẻ lãi con). Thời điểm chốt lời an toàn nhất là vào tháng thứ 30 đến tháng thứ 34 của chu kỳ ân hạn.
- Lúc này, hạ tầng Thủy Nguyên đã định hình rõ rệt, Cầu Nguyễn Trãi có tiến độ thi công tích cực, làm tăng giá trị thực của căn hộ. Anh chị tiến hành bán chuyển nhượng. Việc bán trước khi hết hạn ưu đãi giúp anh chị thu trọn vẹn phần chênh lệch giá tài sản mà chưa từng phải lấy tiền túi ra trả bất kỳ một đồng tiền lãi suất nào cho ngân hàng.
🔗 Lập kế hoạch thanh khoản: Để nắm rõ các cột mốc thời gian bán ra được giá cao nhất, kính mời anh chị đọc bài phân tích: Dự báo giá chuyển nhượng (Thứ cấp) Chung cư Hoàng Huy New City giai đoạn 2026-2028.
5. Kết luận
Sử dụng đòn bẩy ngân hàng là một nghệ thuật, nhưng biết cách thoái vốn khi tài sản đang thế chấp mới thực sự là đẳng cấp của nhà đầu tư chuyên nghiệp.
Kỹ thuật chuyển nhượng khoản vay ngân hàng là công cụ bảo vệ dòng tiền, giúp anh chị tránh được rủi ro kẹt vốn khi bán chung cư khi chưa nhận nhà. Sự kết hợp giữa vị trí chiến lược của chung cư Hoàng Huy New City, tính pháp lý minh bạch của Chủ đầu tư và chính sách ân hạn 36 tháng đã tạo ra một vành đai an toàn tuyệt đối, đảm bảo mỗi quyết định giải ngân của anh chị đều thu về lợi nhuận tối ưu.
🔗 Kết nối chuyên gia: Quy trình làm việc với ngân hàng đòi hỏi sự chính xác về mặt thời gian và thủ tục. Kính mời anh chị truy cập Trang Phân tích tổng quan dự án Chung cư Hoàng Huy New City và liên hệ bộ phận Pháp chế – Tài chính của DHP Land để được hỗ trợ quy trình chuyển nhượng 1:1.
NHẬN BẢNG GIÁ DỰ ÁN


BÀI VIẾT GẦN ĐÂY
Vlasta Thủy Nguyên: Giải Mã Rủi Ro “Khu Đô Thị Ma”
Vlasta Thủy Nguyên hiện đang được giao dịch sôi động, nhưng với những nhà đầu...
Vlasta Thủy Nguyên: Đặc Quyền Pháp Lý Sở Hữu Lâu Dài
Tại dự án Vlasta Thủy Nguyên, khi bàn về giá trị tài sản, nhiều nhà...
Sự Thật Về Dải Cây Xanh Sau Nhà Tại Vlasta Thủy Nguyên
Tại dự án Vlasta Thủy Nguyên, khi nhìn lướt qua bản đồ quy hoạch, rất...
Tư Vấn Đầu Tư Chung Cư Hoàng Huy New City Cùng DHP Land
Khi quyết định rót vốn vào chung cư Hoàng Huy New City, điều khiến giới...
Vlasta Thủy Nguyên: Mua Trực Tiếp Chủ Đầu Tư Hay Thứ Cấp?
Vlasta Thủy Nguyên đang là điểm hội tụ của những dòng vốn lớn. Khi quyết...
Mua Nhà Chung Cư Hoàng Huy New City: Thủ Tục Đứng Tên
Góp vốn mua chung bất động sản là một chiến lược phân bổ tài chính...